




キャッシュレス決済
キャッシュレス決済とは何ですか?そしてどのようにして普及したのですか?
キャッシュレス決済 クレジットカード、デビットカード、またはスマートフォンなど、現金を使わずに商品やサービスの支払いを行う代替手段を指します。 NFC対応。
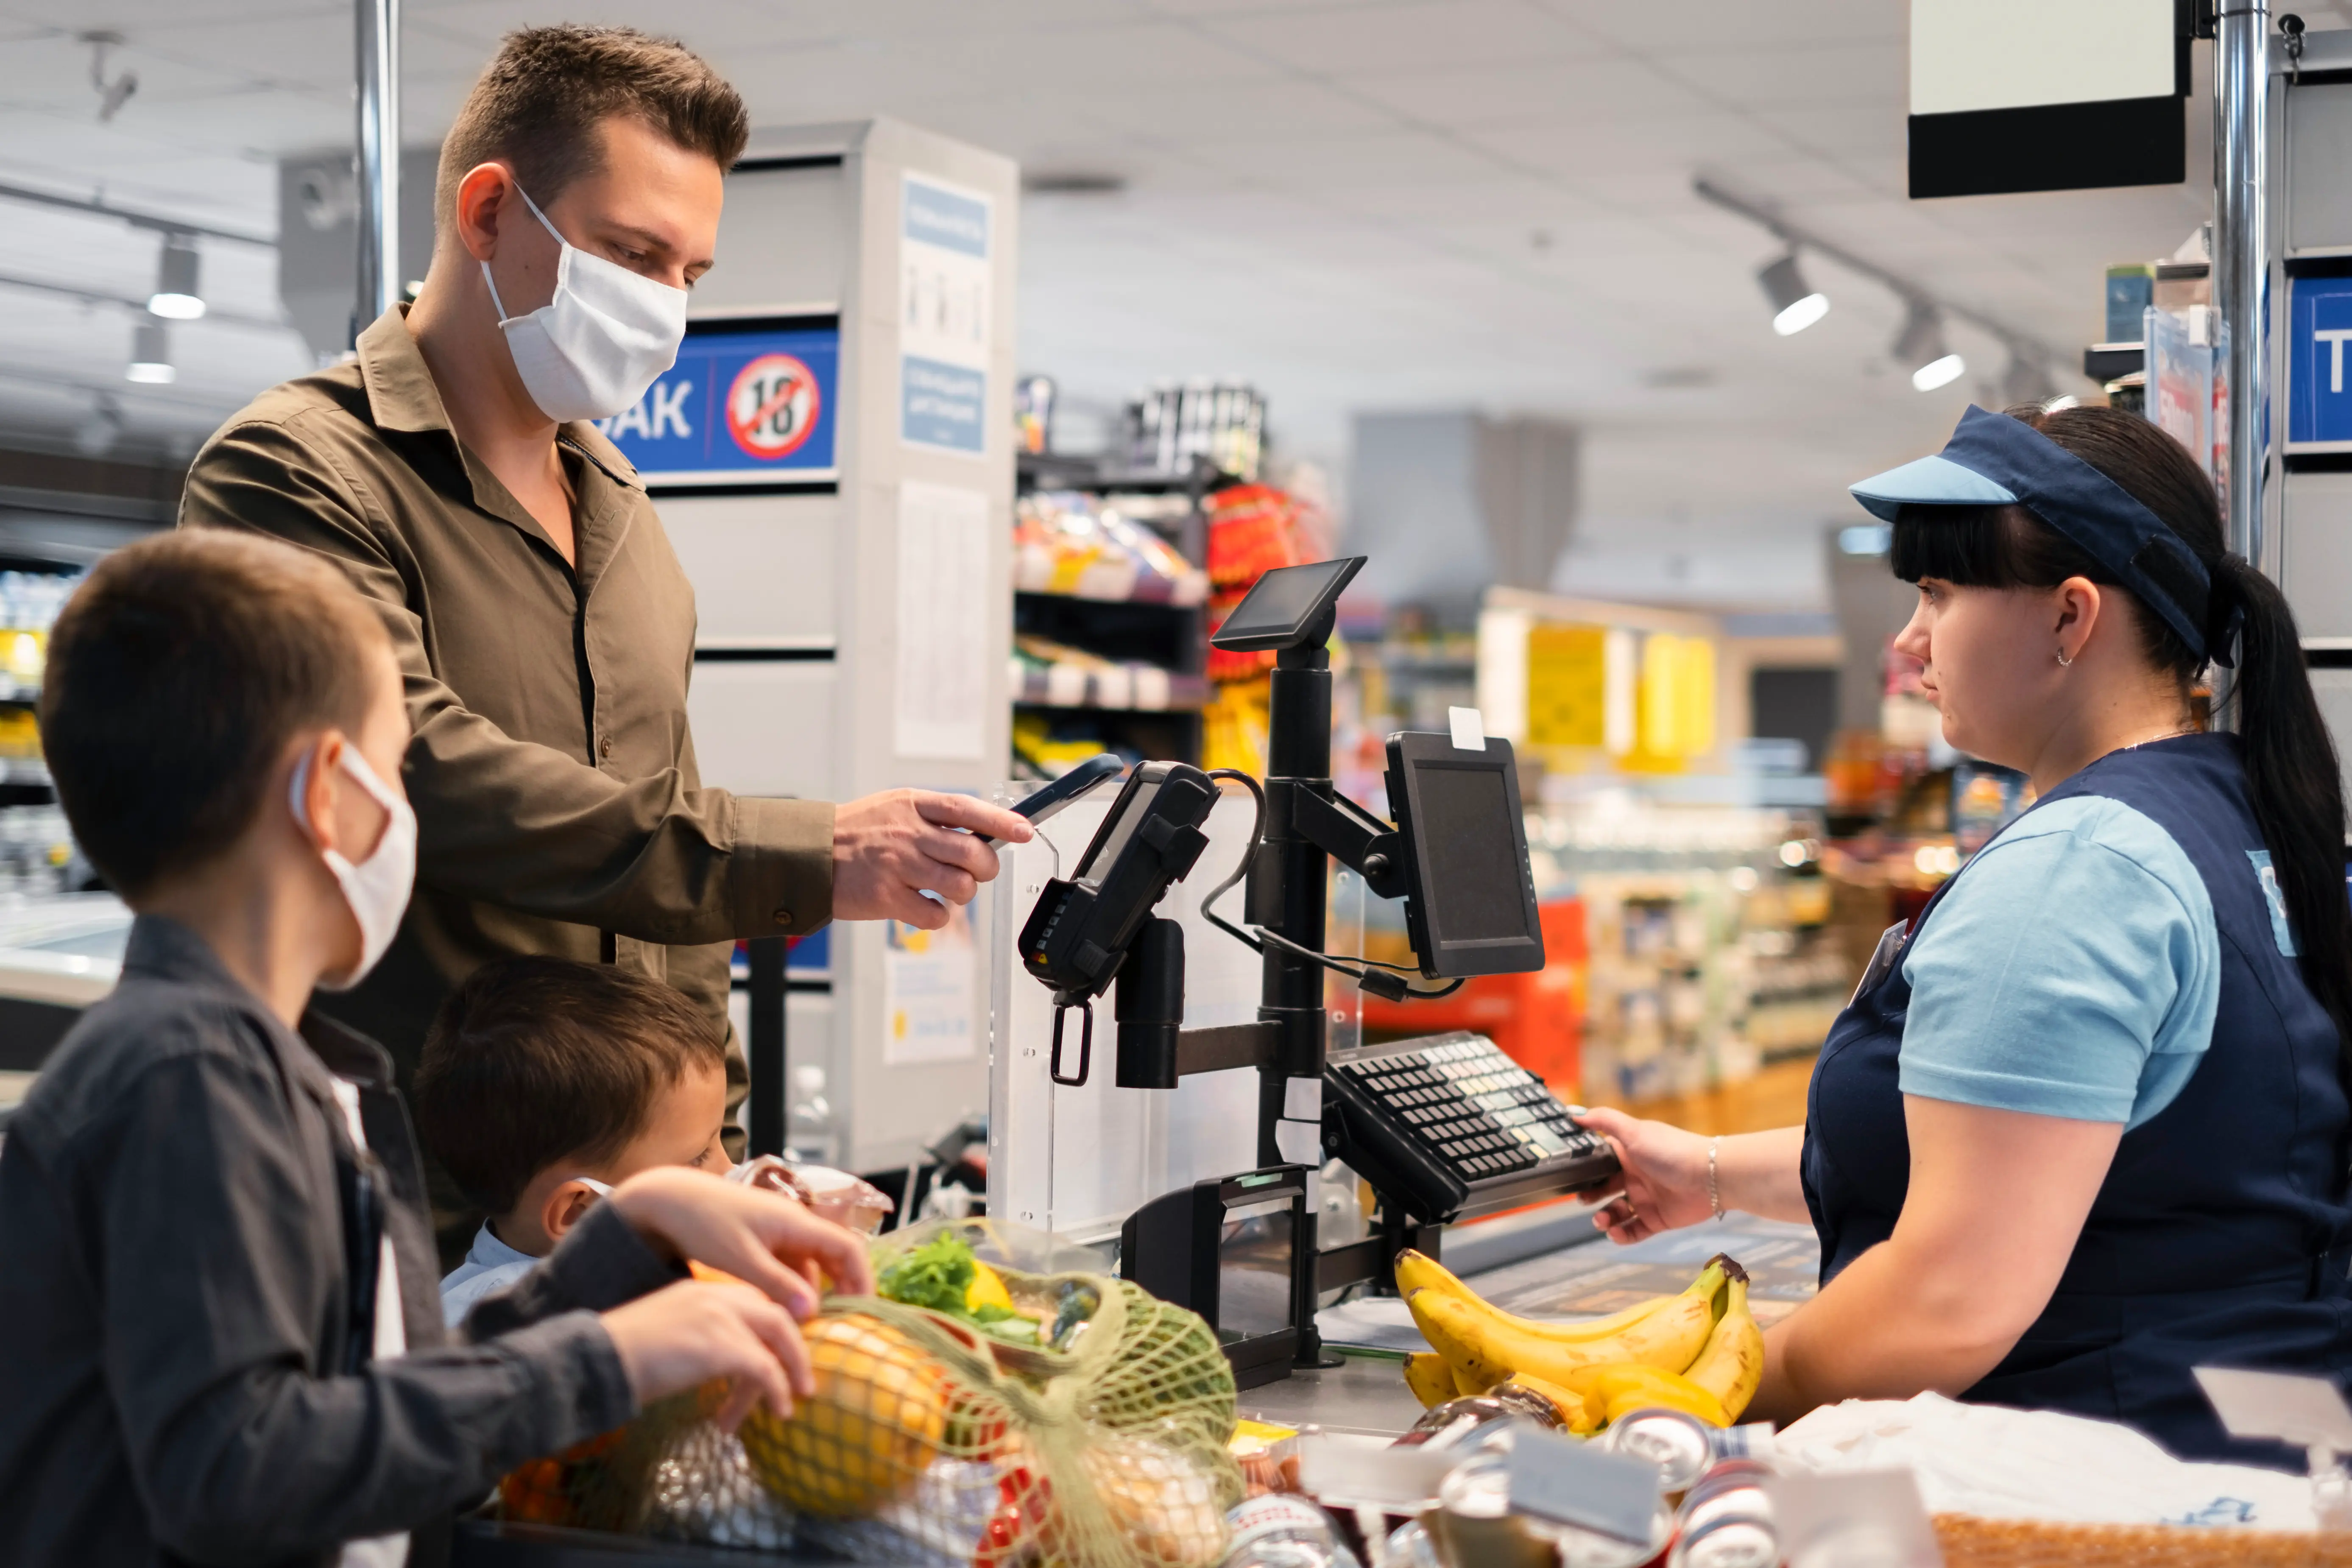
キャッシュレス決済を行うには、読み取り端末と決済端末という2つの要素が必要です。これは、購入者と販売者が互いに近接する必要がない非接触決済とは異なります。
キャッシュレス決済の存在は、1900年代半ばに電子銀行の普及とともに表面化しました。銀行振込や電信送金といったサービスは、資金移動手段としてますます普及し始めました。パスワードやコードブックを用いることで、これは非常に安全で、確実かつ効率的な取引方法となりました。
その後、アメリカン・エキスプレスなどのブランドによってチャージカードが導入され、続いて1969年にエンジニアのフォレスト・パリーによって初の磁気ストライプクレジットカードが発明されました。この支払い方法は、バンク・オブ・アメリカが顧客が分割払いで購入代金を支払うことができる汎用クレジットカードを導入したことで、広く受け入れられるようになりました。
時代は進み、現在ではデビットカード、クレジットカード、そしてモバイル決済が私たちの社会に欠かせないものとなっています。現金による決済は依然として多く利用されていますが、キャッシュレス決済が増加しているのも当然のことです。これは、Visa、American Express、MasterCardといった大手企業による非接触型クレジットカードの導入や、Gpay(Google)、Samsung Pay、Apple Payといったデジタルウォレットの登場も一因となっています。
2015年、EMVの普及により、数千もの小売業者がNFC対応の決済端末を導入する動きが加速しました。これにより、現金決済からキャッシュレス社会への移行がさらに加速しました。同年の統計によると、現金で行われた消費者取引はわずか32%で、2012年と比較して8%減少しました。決済カードの普及とeコマースの成長も、デジタル決済の上昇トレンドに大きく貢献したことは間違いありません。
パンデミックの間
2019年、新型コロナウイルス感染症(COVID-19)の流行により、世界は大きな変化球に直面しました。各国・各都市がロックダウンに突入したため、キャッシュレス決済や非接触決済のニーズはかつてないほど高まりました。COVID-19の流行は、世界的な決済のデジタル化を加速させる上で大きな役割を果たしました。
人々は自らを守るために法律で自宅待機を命じられ、GrabFood、FoodPanda、Deliverooといったモバイルアプリに頼るようになりました。不要不急の外出が禁止されたため、人々はこれらのアプリを使ってレストランで食事を買ったり、自宅で食料品を買いだめしたりするようになりました。
非接触型決済の導入が強く推奨された。食品配達員は食べ物をドアの前や靴棚に掛けておき、客はモバイルウォレットで支払うという仕組みだ。
ウイルスの感染力は非常に強く、物理的な接触が増えるとウイルスがより多くの人々に広がる可能性があるため、現金での取引はあまりにもリスクの高い選択肢でした。
こうしたフードデリバリーサービスの普及により、キャッシュレス決済は、そのスピード、利便性、そして健康とデジタルセキュリティの両面における安全性から、広く受け入れられるようになりました。もはや現金は王様ではなく、人々はモバイル決済の価値に気づき始めました。米国では、キャッシュレス決済の利用が2019年から2020年にかけて150%と驚異的な伸びを見せました。
明らかに、世界中の小売業者はこの決済方法の重要性を認識しています。シンガポールでは、多くの事業者がPayNow、Apple Pay、PayLahといったキャッシュレス決済の利用を受け入れ始めています。これにより、取引の迅速化が促進され、顧客にとって大きな利便性がもたらされます。
ロックダウン後も、非接触型決済は今日の社会に広く浸透しており、この変化の波が減速する兆候は見られません。ヨーロッパなどの国々では、多くの国が既に完全なキャッシュレス社会への移行を進めています。スウェーデン、ノルウェー、フィンランド、イギリスなどは、キャッシュレス社会への道を着実に歩み始めています。
利点
この記事では、スピードや利便性など、キャッシュレス取引を利用するメリットをいくつか挙げていますが、キャッシュレス決済システムを導入することには、他にもメリットがあります。
まず第一に、現金での支払いは紙の記録を残しません。記録は常に偽造できるため、企業が支出した現金を追跡するための信頼性が高く正確な方法は存在しません。
しかし、オンライン決済では、それは非常に明確です。各取引には、2つの主体間で取引が行われたことを証明するログが記録されます。そのため、資金の出所と送金先が容易に特定できれば、マネーロンダリング行為ははるかに困難になります。
企業だけでなく、個人でも財務状況の追跡がはるかに容易になります。決済アプリに金融取引の記録が残るため、ユーザーは月々の支出額を合計するだけで月々の支出を把握でき、交通費、食費、娯楽費などのカテゴリーに分類できます。
もう一つのメリットは、海外での支払いや海外旅行の際にも使えることです。両替所で現地通貨に両替するのはよくあることです。
数千ドルもの現金を持ち歩くことになるため、非常に危険で不便です。スリに遭ったり、現金を紛失したりするリスクは常に存在します。しかし、キャッシュレス決済が普及している社会では、決済アプリがすべてを処理してくれるので、現金の引き出しや持ち歩きについてそれほど心配する必要はありません。
デメリット
しかし、確かに欠点もいくつかあります。
まず、インターネットバンキングやデジタル取引には手数料がかかる場合があります。事業主にとっては、クレジットカード会社に取引手数料を支払わなければならず、利益率の低下により利益が圧迫される可能性があります。
テクノロジーに精通していない人も、オンライン詐欺師やハッカーの標的になる可能性が高くなります。例えば、高齢者が悪意のある攻撃や詐欺の標的となり、多額の金銭を奪われるケースなどが挙げられます。
これらの支払い方法を採用すると、データを管理、保管、取り扱う企業のプライバシーもある程度犠牲になってしまいます。
オンライン取引は、システムの不具合やサーバーのメンテナンスなどのシステムの故障の影響を受ける可能性があり、緊急の支払いが遅れる可能性もあります。
ユーザーにとっては、使いすぎにつながる可能性もあります。こうしたキャッシュレス決済では、現金で支払う際に感じる違和感をあまり感じません。キャッシュレス決済アプリでの支払いは非常に簡単で、ユーザーは時間の経過とともに購入額が積み重なっていることに気づかない可能性があります。
企業にとってキャッシュレス化はどれほど重要ですか?
現代社会では、財布を持たずにショッピングモールを歩き回る人が増えています。多くの消費者は、買い物の支払いにモバイルウォレットアプリやキャッシュレス決済手段を多用しています。
かさばる財布に現金を詰め込まずに外出できるのは便利であるだけでなく、カードやスマートフォンをタップするだけで小売店での支払いが確実に早くなります。パンデミック後の状況では、多くの国がウイルスの封じ込めに努めていますが、再発を防ぐためには、引き続き警戒を怠らず、安全対策を講じることが不可欠です。
Visaが実施した調査によると、シンガポール人の10人中9人が経済活動においてキャッシュレス決済を好んでいることが分かりました。商品やサービスの支払いにデビットカードを利用する人が大幅に増加しており、回答者の481人中32人が財布の中により多くの決済カードを保有していると回答しています。
企業は、こうした変化の時代に対応し、テクノロジーとトレンドに合わせて進化していく準備を整えておく必要があります。キャッシュレス決済システムの導入を拒否することは、潜在顧客を失うことに繋がる可能性があるため、避けるべきです。
キャッシュレス化が進むにつれ、店舗が現金のみを受け付けている場合、商品を購入する手段が不足する可能性があります。非現金取引の割合は増加する一方であり、企業はこうしたトレンドを取り入れ、顧客の行動要因に適応することが不可欠です。
世界中の小売業者のデジタル化は避けられません。取り残されないでください。 今すぐキャッシュレス決済ソリューションを入手しましょう。